Análisis de Proyectos Inmobiliarios para Bancos
30 octubre, 2026
Cuando un promotor inmobiliario solicita financiación al banco, el banco no solo evalúa al promotor: evalúa el proyecto. Y esa evaluación se hace, en la mayoría de entidades, sobre un análisis de viabilidad técnica y económica que el promotor tiene que aportar. La diferencia entre una financiación que se aprueba rápido y una que se atasca seis meses en comité de riesgos está, en gran parte, en la calidad y el formato de ese análisis.
Este post recoge cómo preparamos en Incober los análisis de viabilidad de proyectos inmobiliarios que van a presentarse a entidades financieras en Córdoba y resto de España. Es un post técnico-operativo pensado para promotores, gestores de patrimonio y, especialmente, para los equipos financieros de las promotoras que necesitan entender qué pide el banco y por qué.
Por qué los bancos son tan exigentes con la documentación
La banca española opera bajo criterios del Banco Central Europeo (BCE) y, en financiación inmobiliaria, bajo criterios específicos del BdE y de la normativa sectorial. Esto se traduce en:
- Clasificación del riesgo de la operación en categorías (estándar, dudoso, etc.) que dependen, en parte, de la calidad del análisis técnico.
- Cobertura del préstamo mediante tasación + análisis técnico-financiero. Las dos cosas no son lo mismo: la tasación da el valor del activo, el análisis da la viabilidad del proyecto.
- Cumplimiento normativo de la operación (LCCI, ley de contratos de crédito inmobiliario, protección al consumidor financiero).
- Reporting recurrente durante la obra. El banco quiere ver que el proyecto evoluciona según lo previsto y que no hay sorpresas.
Si el banco no entiende el proyecto, lo clasifica como alto riesgo. Si lo entiende, lo financia. El análisis técnico es, por tanto, la primera línea de comunicación entre promotor y entidad.
Qué documentación pide un banco en 2026
La documentación técnica y financiera que un banco típico en España (CaixaBank, Bankinter, Sabadell, BBVA, Cajamar, cooperativas de crédito, banca privada) solicita en una operación de promoción inmobiliaria incluye:
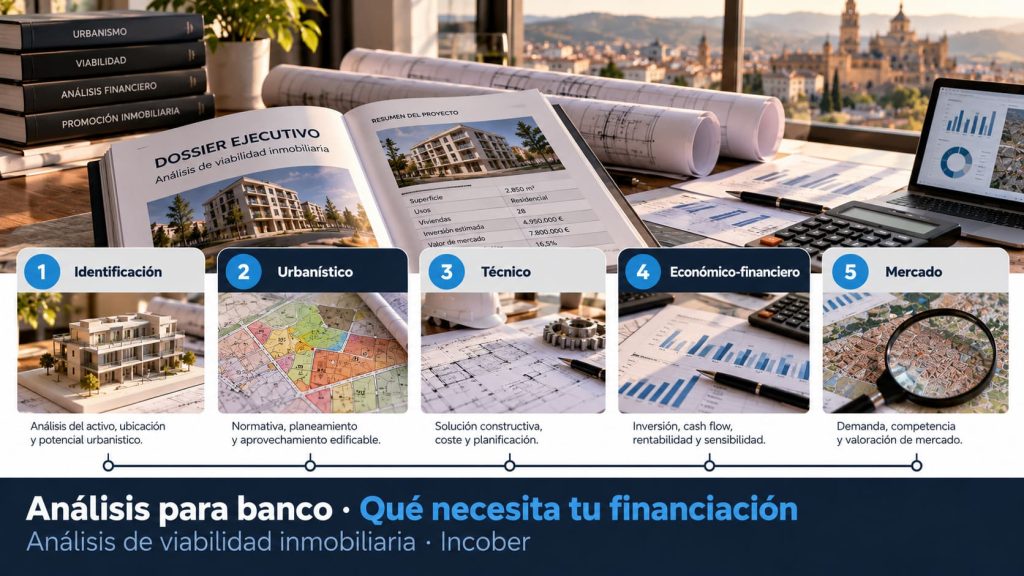
Bloque 1 · Identificación del proyecto
- Datos del promotor: NIF, cuentas anuales, estructura societaria, experiencia previa en promoción.
- Descripción del proyecto: tipología (residencial, terciario, industrial, mixto), número de unidades, m² edificables, m² útiles, número de plazas de garaje, trasteros, locales.
- Ubicación exacta: dirección, referencias catastrales, plano de situación.
Bloque 2 · Análisis urbanístico
- Calificación del suelo según planeamiento municipal vigente.
- Edificabilidad permitida y consumida, retranqueos, alturas, ocupación.
- Estado de la gestión urbanística: si hay PAU (Programa de Actuación Urbanística), proyecto de reparcelación, junta de compensación, etc.
- Cargas urbanísticas: cuotas pendientes, cesiones obligatorias.
- Plazos administrativos: cuándo se puede iniciar la obra, cuándo se puede escriturar.
Bloque 3 · Análisis técnico del proyecto
- Proyecto arquitectónico redactado (al menos proyecto básico visado).
- Proyecto de ejecución (en fase avanzada si se solicita financiación para construcción).
- Estudio geotécnico del terreno.
- Memoria de calidades.
- Cumplimiento del CTE y normativa autonómica aplicable.
- Eficiencia energética prevista y CEE de proyecto.
Bloque 4 · Análisis económico-financiero
- Presupuesto de ejecución material (PEM) desglosado por capítulos.
- Presupuesto de contrata (PEM + GG + BI + IVA).
- Costes accesorios: honorarios de proyecto, licencias, notaría, registro, gestoría, comercial, financier.
- Ingresos previstos: precio de venta estimado por unidad, ritmo de ventas esperado.
- Margen del promotor y TIR del proyecto.
- Necesidades de financiación y cobertura de la financiación sobre el valor de tasación.
- Plan de tesorería mes a mes durante la obra.
Bloque 5 · Análisis de mercado
- Estudio de oferta y demanda en la zona de actuación.
- Precios de mercado por m² en promociones comparables vendidas en los últimos 12-24 meses.
- Tiempo medio de comercialización (sold-out) según tipología y zona.
- Competencia directa: otras promociones en venta o en curso en la misma zona.
Bloque 6 · Documentación jurídica
- Nota simple registral del terreno.
- Cargas y gravámenes.
- Titularidad y, si hay, acuerdos de compraventa con el propietario.
- Contratos previos (contrato de arras, opción de compra).
- Informe jurídico sobre la operación.
Este bloque es clave y muchas veces es el que más se descuida. Un banco no financia sin confirmar la propiedad limpia y la transmisibilidad del activo.
Cómo presentar el análisis correctamente
Tan importante como la documentación es el formato y la narrativa. Recomendaciones prácticas:
Memoria ejecutiva de un máximo de 8 páginas
El comité de riesgos del banco no va a leer 200 páginas. Necesita una memoria ejecutiva que resuma:
- Qué se va a construir (1 página).
- Dónde y por qué ese suelo (1 página).
- Cuánto cuesta y cuánto se ingresa (2 páginas con cuenta de resultados y TIR).
- Cuál es el riesgo y cómo se mitiga (2 páginas).
- Cuál es la experiencia del promotor (1 página).
- Solicitud concreta y estructura de la financiación (1 página).
Esta memoria ejecutiva es la que decide si el expediente pasa a fase de análisis detallada o se queda en la pila de «ya veremos».
Separación clara entre datos y análisis
El banco distingue entre lo que el promotor dice y lo que el análisis demuestra. Una buena presentación:
- Datos objetivos (registrales, catastrales, urbanísticos) en anexos.
- Análisis del promotor (márgenes, plan de negocio) claramente identificable como estimación propia.
- Análisis técnico independiente (tasación, auditoría de proyecto, geotécnico) como soporte de tercero.
La transparencia en esta separación es lo que genera confianza en el comité de riesgos.
Plan de tesorería mensual realista
Uno de los documentos que más miran los bancos en operaciones de promoción es el cash flow mensual. Errores frecuentes:
- Subestimar plazos (la obra siempre se alarga, mejor sobredimensionar).
- Sobreestimar ventas en preventa (los ritmos reales son más lentos).
- No considerar el IVA financiero (la promoción es intensiva en IVA y eso afecta a la financiación).
- Ignorar el coste de las cuotas pendientes durante la obra (intereses, comisiones, avales).
Un plan de tesorería riguroso, con desviaciones potenciales y cobertura de riesgos, es lo que cierra la operación.
Qué errores de documentación son motivo de descarte
Errores que vemos provocar el descarte de operaciones:
- Terreno sin nota simple actualizada o con cargas ocultas.
- Suelo sin viabilidad urbanística clara (calificación no permite el uso previsto).
- Proyecto arquitectónico no visado o sin firma de arquitecto colegiado.
- Estudio geotécnico ausente o sin conclusiones sobre la cimentación prevista.
- Tasación inferior al préstamo solicitado (cobertura insuficiente).
- Plan financiero con TIR negativa o con margen inferior al 15 %.
- Promotor sin experiencia acreditable en promoción similar.
- Documentación jurídica incompleta sobre la propiedad del suelo.
Cualquiera de estos puntos, por sí solo, puede tumbar una operación.
El papel del ingeniero de fachada en la operación
Un análisis para banco no es un documento que pueda firmar únicamente un economista o un abogado. Necesita el soporte de un ingeniero industrial o arquitecto que valide la viabilidad técnica del proyecto. El ingeniero aporta:
- Verificación de la edificabilidad y los parámetros urbanísticos.
- Cumplimiento del CTE y la normativa autonómica.
- Estimación realista del PEM según tipología y zona.
- Identificación de riesgos técnicos (suelo contaminado, cimentación especial, servidumbres).
- Cronograma de obra realista según el proyecto.
En Incober preparamos análisis de viabilidad inmobiliaria con la doble función: soporte para la decisión del promotor y soporte para la decisión del banco. El documento final se estructura como un dosier ejecutivo + anexos técnicos, en el formato que mejor encaje con la entidad financiera.
Preguntas frecuentes sobre análisis para bancos
¿Qué banco es más exigente con la documentación?
Todos lo son, pero la banca privada y los bancos pequeños suelen ser más flexibles en formatos que las grandes entidades. Las cooperativas de crédito (Cajamar, Caja Rural) tienen circuitos específicos para promoción inmobiliaria con criterios propios.
¿Cuánto tarda un banco en aprobar una financiación de promoción?
Entre 2 y 6 meses según la complejidad y la calidad de la documentación presentada. Una documentación completa y bien presentada puede acortar el proceso a 6-10 semanas.
¿Necesito el proyecto de ejecución antes de pedir la financiación?
No siempre. Para financiaciones de suelo se puede presentar el proyecto básico. Para financiación de obra, sí se requiere proyecto de ejecución visado y licencia concedida.
¿Es imprescindible la tasación?
Sí, siempre. Y debe estar realizada por sociedad de tasación homologada por el BdE.
¿Qué porcentaje financia el banco en una promoción?
Entre el 50 % y el 70 % del coste total del proyecto, según la calidad del activo, la experiencia del promotor y la cobertura del préstamo.
¿Puedo presentar el mismo documento a varios bancos?
Sí, es lo habitual. Cada entidad puede pedir matices, pero la base técnica es común.
Conclusión
La documentación que pide un banco para financiar una promoción inmobiliaria no es un capricho: es el instrumento con el que el comité de riesgos decide si financia o no. Una memoria ejecutiva clara, datos verificados, análisis técnico-económico riguroso y cash flow realista son los cuatro pilares que cierran operaciones.
En Incober llevamos años preparando análisis de viabilidad para promotoras de Córdoba, Andalucía y resto de España que se han presentado con éxito ante entidades financieras. Si tienes una promoción en fase de estudio o ya en obra y necesitas preparar el dosier para el banco, escríbenos y revisamos tu caso.

-
23 octubre, 2026
-
9 octubre, 2026
-
2 octubre, 2026